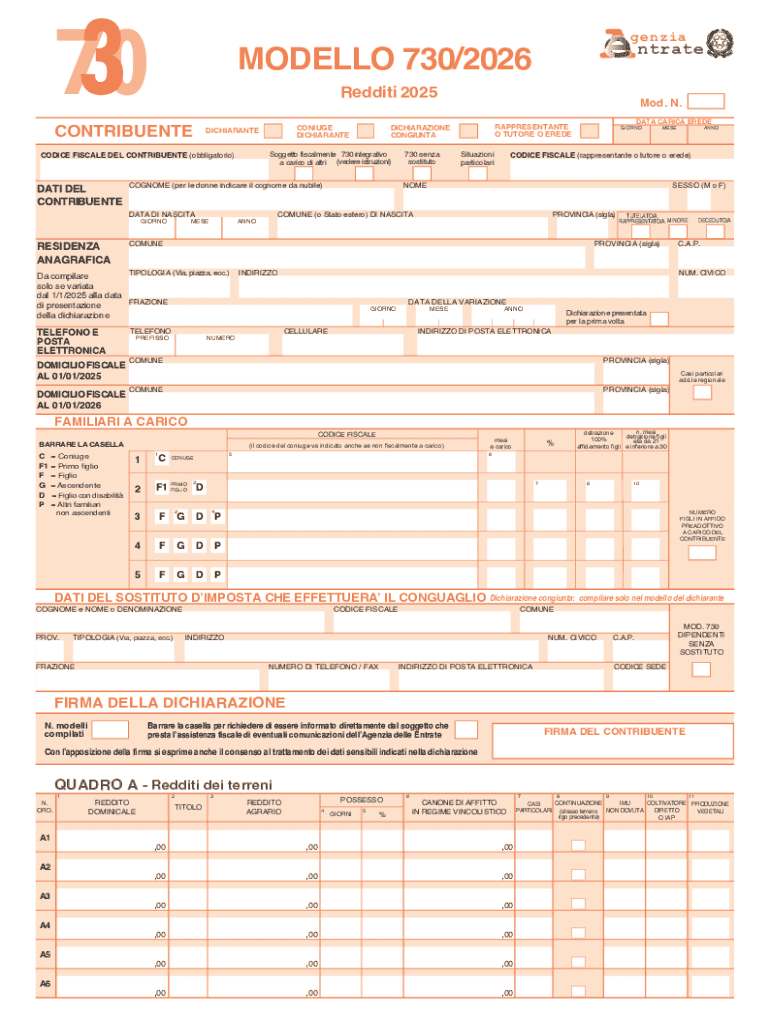







Che cos’è il Modello 730 2026
Il Modello 730 2026 è la dichiarazione dei redditi semplificata utilizzata in Italia per comunicare all’Amministrazione finanziaria i redditi percepiti nell’anno d’imposta precedente, cioè il 2025. Nel linguaggio fiscale, il nome della dichiarazione richiama l’anno in cui il modello viene presentato, non l’anno dei redditi dichiarati. Per questo motivo, il Modello 730 2026 serve a dichiarare i redditi 2025, a calcolare le imposte dovute o i rimborsi spettanti, e a gestire eventuali trattenute o conguagli in busta paga o sulla pensione.
La struttura del 730 è pensata per semplificare gli adempimenti dei contribuenti che hanno redditi da lavoro dipendente, pensione, alcuni redditi assimilati, e altre situazioni fiscali compatibili con questo modello. A differenza di altri modelli dichiarativi più complessi, il 730 consente di ottenere più facilmente rimborsi fiscali oppure di pagare eventuali somme dovute tramite il sostituto d’imposta, quando presente. Questo lo rende particolarmente utile per chi desidera un flusso dichiarativo più lineare.
Dal punto di vista operativo, il Modello 730 2026 non è soltanto un modulo da compilare, ma un insieme di dati, quadri e controlli che confluiscono in una dichiarazione completa. Include informazioni anagrafiche del contribuente, dati del coniuge, se presenti, redditi, oneri detraibili e deducibili, crediti d’imposta, eventuali acconti, e risultati finali della liquidazione. In molti casi, una parte importante dei dati è già precompilata, ma la correttezza finale resta legata alla verifica del contribuente o dell’intermediario abilitato.
Un aspetto rilevante del 730 è la sua funzione di liquidazione fiscale. Il modello non serve solo a “dichiarare”, ma anche a determinare il saldo finale tra imposte dovute e imposte già versate durante l’anno. Se emerge un credito, il rimborso può arrivare direttamente in busta paga o sulla pensione, secondo le regole applicabili. Se emerge un debito, il pagamento può avvenire con trattenute, rateizzazione, o altri metodi previsti.
Nella pratica, il Modello 730 2026 viene usato da lavoratori dipendenti, pensionati, e altri soggetti che rientrano nei requisiti previsti dalla normativa italiana. È spesso la soluzione preferita da chi ha bisogno di recuperare spese mediche, interessi passivi del mutuo, spese scolastiche, spese universitarie, ristrutturazioni edilizie, o altri oneri fiscalmente rilevanti. Anche chi ha più certificazioni uniche o rapporti di lavoro durante l’anno può utilizzarlo, purché la propria posizione sia compatibile.
Il modello è importante anche perché riduce, in molti casi, la necessità di effettuare calcoli manuali complessi. Tuttavia, questa apparente semplicità non elimina la necessità di attenzione. Errori nei dati anagrafici, nei codici fiscali, nei redditi, o nelle spese detraibili possono alterare il risultato finale, generare rettifiche, o comportare sanzioni. Per questo il 730 va inteso come uno strumento fiscale strutturato, non come un semplice modulo amministrativo.
Chi usa di solito questo modello
Il Modello 730 2026 è utilizzato soprattutto da persone fisiche che percepiscono redditi da lavoro dipendente o da pensione. È la tipologia di contribuente più comune per questo modello, perché il meccanismo del conguaglio tramite sostituto d’imposta si adatta bene a chi ha un datore di lavoro o un ente pensionistico che può gestire trattenute e rimborsi. In questi casi, il 730 semplifica molto la chiusura dell’annualità fiscale.
Lo usano spesso anche i contribuenti che hanno più fonti di reddito compatibili, come un lavoro principale e un secondo rapporto di lavoro cessato nel corso dell’anno, oppure una pensione e alcuni redditi accessori. Il punto chiave è che il modello deve essere adatto alla situazione fiscale complessiva. Se la posizione è troppo articolata, può essere necessario valutare un modello dichiarativo diverso.
Tra i soggetti che ricorrono frequentemente al 730 ci sono anche pensionati che desiderano recuperare spese sanitarie, spese per l’assistenza di familiari, oneri detraibili, o crediti derivanti da precedenti annualità. Per loro, il modello è spesso usato per aggiornare in modo accurato la situazione fiscale e ottenere il rimborso spettante senza dover affrontare una procedura più onerosa.
Anche i contribuenti con familiari fiscalmente a carico usano il 730 per far valere detrazioni e benefici correlati. In questi casi è fondamentale indicare correttamente la composizione del nucleo fiscale, le percentuali di carico, e gli eventuali dati del coniuge o dei figli. Un errore nella ripartizione può incidere in modo significativo sull’importo finale del rimborso o del debito.
Il modello è adatto anche a chi, nel corso dell’anno, ha sostenuto spese che generano detrazioni e deduzioni rilevanti. Esempi tipici includono:
- spese mediche e farmaceutiche;
- interessi passivi su mutuo per l’abitazione principale;
- spese per istruzione scolastica o universitaria;
- spese per ristrutturazioni edilizie o risparmio energetico;
- contributi previdenziali e assistenziali;
- erogazioni liberali che danno diritto a agevolazioni fiscali.
Non tutti, però, possono usare il 730 in modo automatico. Alcune situazioni reddituali, patrimoniali o internazionali richiedono un’analisi più approfondita. Per esempio, chi ha redditi esteri complessi, certe plusvalenze, oppure esigenze dichiarative particolari può dover ricorrere a un modello diverso. La compatibilità del 730 dipende quindi non solo dal tipo di reddito, ma anche dalla struttura complessiva della posizione fiscale.
Dove ottenere il modello
Il Modello 730 2026 può essere ottenuto in diverse forme, a seconda del canale utilizzato per la compilazione e della preferenza del contribuente. Oggi, nella pratica, la soluzione più comune è la versione digitale, disponibile nell’area riservata dei servizi fiscali o tramite intermediari abilitati. Tuttavia, esistono ancora modalità tradizionali e contesti in cui la documentazione cartacea resta utile come supporto operativo.
Una delle fonti più frequenti è il modello precompilato, predisposto con alcuni dati già presenti nei sistemi dell’Amministrazione fiscale. Questi dati possono includere informazioni reddituali, spese sanitarie trasmesse, interessi passivi, premi assicurativi e altri elementi già comunicati da soggetti terzi. Il contribuente deve però sempre verificare che i dati risultino completi e coerenti con la propria situazione reale.
Il modello può essere ottenuto anche tramite CAF o professionisti abilitati. In questo caso, l’operatore fornisce l’assistenza necessaria per recuperare il modello, integrare i documenti mancanti, controllare i dati, e procedere con l’invio. Questa modalità è utile quando la posizione fiscale presenta più elementi, quando ci sono familiari a carico, oppure quando il contribuente preferisce un supporto tecnico nella compilazione.
In alcune circostanze, il modello viene scaricato o acquisito in formato cartaceo per finalità di controllo, archiviazione, o consultazione interna. Il cartaceo non sostituisce sempre il flusso telematico, ma aiuta a verificare sezioni come dati anagrafici, redditi, oneri, quadro dei familiari, e prospetto di liquidazione. È spesso usato come base di verifica prima dell’invio definitivo.
Le informazioni che servono per ottenere correttamente il modello includono normalmente:
- codice fiscale del contribuente;
- dati anagrafici completi;
- eventuali dati del coniuge;
- elenco dei familiari fiscalmente a carico;
- credenziali di accesso ai servizi digitali, se la compilazione è online;
- documentazione reddituale e fiscale dell’anno di riferimento.
Un elemento pratico da considerare è che il modello può cambiare leggermente da un anno all’altro, sia nella struttura sia nelle istruzioni operative. Per questo, ottenere il “Modello 730 2026” significa usare la versione riferita all’anno di presentazione corretto, non un fac-simile generico o un modello di annualità precedente. La coerenza dell’anno è essenziale per evitare errori di quadro, di istruzioni, o di normativa applicabile.
Dati anagrafici e familiari
La sezione anagrafica è una delle parti più importanti del Modello 730 2026, perché identifica in modo univoco il contribuente e stabilisce il contesto fiscale in cui si collocano tutti gli altri dati. In questa area rientrano nome, cognome, codice fiscale, data di nascita, sesso, comune o Stato estero di nascita, e residenza anagrafica. Ogni informazione deve essere coerente con i dati ufficialmente registrati.
Per le donne, il cognome da indicare può essere quello da nubile, secondo le istruzioni del modello. Questo dettaglio, apparentemente formale, è rilevante perché il dato anagrafico deve corrispondere a quello associato al codice fiscale e agli archivi amministrativi. Un disallineamento tra cognome utilizzato e dati ufficiali può creare problemi nella gestione del fascicolo o nei controlli automatici.
La residenza anagrafica è un altro elemento decisivo. Non riguarda soltanto l’indirizzo dove il contribuente vive, ma anche la corretta individuazione del Comune, della provincia, e dell’eventuale situazione di domicilio fiscale se diversa. In molti casi, residenza e domicilio coincidono, ma quando non coincidono è importante compilare la sezione corretta. La residenza può incidere sulla destinazione delle addizionali regionali e comunali.
Anche i dati del coniuge e dei familiari rilevano in modo concreto. Nel modello vengono considerate le situazioni familiari che influenzano detrazioni, deduzioni, carichi di famiglia, e attribuzione di specifici benefici fiscali. Questo significa che i dati non servono soltanto a descrivere la composizione della famiglia, ma contribuiscono direttamente alla determinazione dell’imposta finale.
Tra gli elementi da verificare con attenzione ci sono:
- codice fiscale esatto del coniuge, se presente;
- codici fiscali dei figli o di altri familiari a carico;
- percentuale di carico fiscale;
- eventuali mesi di carico;
- situazioni di affidamento, separazione, o genitorialità condivisa;
- eventuali cambi di residenza avvenuti nel corso dell’anno.
Un caso frequente riguarda i contribuenti che hanno cambiato indirizzo durante il 2025. In questi casi, la compilazione deve distinguere con precisione la residenza attuale e, se richiesto dalle istruzioni, i periodi di validità del dato. Anche un semplice errore nel CAP o nel codice del Comune può generare incongruenze nei controlli. Per questo la sezione anagrafica non va mai trattata come un dato meramente formale.
Documenti necessari per compilare
La compilazione corretta del Modello 730 2026 richiede una raccolta documentale ordinata. Senza i documenti giusti, il rischio non è soltanto quello di omettere un reddito o una detrazione, ma anche di perdere rimborsi spettanti o dichiarare importi non corretti. La documentazione varia in base alla situazione personale, ma alcuni elementi sono ricorrenti nella maggior parte dei casi.
Il primo gruppo di documenti riguarda i redditi. Servono, per esempio, la Certificazione Unica del datore di lavoro o dell’ente pensionistico, eventuali certificazioni di redditi assimilati, e documenti relativi ad altri redditi compatibili con il modello. Se il contribuente ha cambiato lavoro, ha avuto più datori di lavoro, o ha percepito somme a più titoli, la documentazione deve essere completa per tutto l’anno di riferimento.
Il secondo gruppo riguarda gli oneri detraibili e deducibili. Qui rientrano scontrini, ricevute, fatture, quietanze, certificazioni e attestazioni utili per provare la spesa sostenuta. È importante che i documenti siano leggibili, datati correttamente, e riferibili al contribuente o ai familiari fiscalmente a carico, secondo le regole applicabili.
Tra i documenti più frequenti ci sono:
- Certificazione Unica;
- ricevute di spese mediche e sanitarie;
- quietanze di mutuo e attestazioni degli interessi passivi;
- fatture per spese scolastiche e universitarie;
- documentazione di ristrutturazioni edilizie;
- attestazioni di versamenti previdenziali;
- certificazioni di donazioni o erogazioni liberali.
Esistono poi documenti legati a situazioni specifiche, come il contratto di locazione per chi beneficia di determinate detrazioni, la documentazione di assegnazione dell’abitazione, o le certificazioni relative a premi assicurativi. In caso di familiari a carico, possono servire anche documenti aggiuntivi che provano la spettanza della detrazione o la ripartizione tra più soggetti.
Un aspetto spesso sottovalutato è la conservazione della documentazione. Anche quando il modello è presentato tramite intermediario, il contribuente deve conservare le prove delle spese e dei dati dichiarati per il periodo previsto dalla normativa. Questo vale soprattutto se il modello contiene dati precompilati che sono stati modificati, integrati, o corretti manualmente. In caso di controlli, la documentazione di supporto diventa essenziale.
Come si compila il 730
La compilazione del Modello 730 2026 segue un processo logico che parte dalla raccolta dei dati e arriva alla liquidazione finale. Anche quando il modello è precompilato, la compilazione richiede una verifica rigorosa dei campi essenziali. Una gestione ordinata riduce errori, omissioni, e incoerenze tra quadri diversi.
Il primo passaggio consiste nel verificare i dati anagrafici e familiari. Qui si controllano codice fiscale, indirizzo, residenza, stato civile, coniuge, figli e altri familiari a carico. Se il nucleo familiare è cambiato nel corso dell’anno, la compilazione deve riflettere correttamente la situazione nei periodi rilevanti. Questo è particolarmente importante per detrazioni collegate al numero o alla condizione dei familiari.
Il secondo passaggio riguarda i redditi. Occorre verificare che tutti i redditi confluiscano nel modello in modo completo e coerente con la Certificazione Unica e con eventuali documenti integrativi. Una parte del processo serve a evitare duplicazioni, ad esempio quando un reddito è stato già contabilizzato in modo automatico ma deve essere corretto per effetto di variazioni intervenute durante l’anno.
Il terzo passaggio è dedicato a detrazioni e deduzioni. Qui l’attenzione deve essere molto alta, perché molte spese sono soggette a limiti, franchigie, percentuali, o condizioni specifiche. Per esempio, una spesa sanitaria può essere detraibile solo se supera una certa soglia minima, mentre altri oneri hanno regole totalmente diverse. Inserire correttamente la tipologia di spesa è quindi fondamentale.
Un processo tipico di compilazione può essere riassunto così:
- Raccolta dei documenti reddituali e fiscali.
- Controllo dei dati anagrafici e familiari.
- Verifica dei redditi già presenti nel modello.
- Inserimento delle spese detraibili e deducibili.
- Controllo del prospetto di liquidazione.
- Correzione di eventuali anomalie o dati mancanti.
- Validazione finale prima della trasmissione.
Ci sono diversi casi pratici da considerare. Un lavoratore dipendente con un solo datore di lavoro avrà di solito una compilazione più lineare. Un pensionato con spese mediche e interessi sul mutuo dovrà invece verificare con attenzione la presenza di rimborsi o trattenute. Un contribuente con più certificazioni nel corso dell’anno dovrà controllare che i redditi non risultino duplicati o incompleti. In ciascun scenario, la qualità della compilazione dipende dalla precisione dei dati inseriti.
Invio e modalità di presentazione
Il Modello 730 2026 può essere presentato con modalità diverse, a seconda della situazione del contribuente e del livello di assistenza desiderato. La modalità telematica è oggi la più diffusa, ma non è l’unica. In ogni caso, la presentazione deve rispettare i termini e le regole tecniche previste per l’anno di riferimento.
La presentazione diretta online è spesso utilizzata da chi ha dimestichezza con i servizi digitali e dispone delle credenziali necessarie. In questo caso, il contribuente accede al modello, controlla i dati, effettua eventuali integrazioni, e trasmette la dichiarazione in via telematica. Questo approccio consente un maggiore controllo diretto sulle informazioni, ma richiede attenzione nella verifica finale.
Un’altra modalità molto comune è la presentazione tramite sostituto d’imposta, CAF, o professionista abilitato. Questa soluzione è adatta a chi preferisce un supporto tecnico o ha una posizione fiscale più articolata. L’intermediario può analizzare i documenti, aiutare nella compilazione, gestire eventuali correzioni, e inviare il modello per conto del contribuente. Il processo è spesso più strutturato e riduce il rischio di errori formali.
In alcuni casi, il contribuente conserva una copia cartacea della dichiarazione e dei prospetti collegati. Questa copia non sostituisce necessariamente l’invio telematico, ma serve come riferimento per il controllo e l’archiviazione. È utile anche per confrontare i dati con certificazioni, ricevute, e documenti di supporto.
Le modalità di presentazione possono essere sintetizzate così:
- presentazione telematica diretta;
- presentazione tramite CAF;
- presentazione tramite professionista abilitato;
- gestione tramite sostituto d’imposta, quando previsto;
- conservazione di copie cartacee per controllo interno.
Un punto importante riguarda il risultato fiscale. Se dalla dichiarazione emerge un credito, il rimborso segue il canale previsto dalla normativa, di solito tramite busta paga o pensione. Se emerge un debito, si applicano le regole di versamento o trattenuta previste. La modalità di presentazione incide anche sulla gestione delle rettifiche, delle integrazioni, e degli eventuali errori che dovessero emergere dopo l’invio.
Scadenze e tempi da rispettare
Le scadenze del Modello 730 2026 sono un elemento essenziale della corretta gestione fiscale. La dichiarazione dei redditi ha tempi precisi per la predisposizione, l’invio, eventuali correzioni, e la gestione dei conguagli. Anche se le date possono variare in base all’anno fiscale e agli aggiornamenti normativi, la regola generale è che il rispetto delle scadenze influisce direttamente sulla possibilità di ottenere rimborsi e sulla regolarità della posizione del contribuente.
Una prima fase riguarda la disponibilità del modello precompilato e della documentazione utile per la compilazione. In questa fase il contribuente o l’intermediario verifica i dati presenti, raccoglie gli elementi mancanti, e prepara la dichiarazione. È spesso il momento più delicato, perché eventuali ritardi nella raccolta dei documenti possono compromettere la gestione ordinata dei tempi.
La seconda fase è quella dell’invio. La presentazione deve avvenire entro il termine previsto per quell’annualità. Presentare la dichiarazione in ritardo può cambiare completamente il trattamento fiscale, rendendo necessaria una procedura diversa o esponendo il contribuente a sanzioni. Per questo la data di trasmissione è una scadenza sostanziale, non un semplice adempimento formale.
La terza fase riguarda i conguagli. Dopo la presentazione, il sostituto d’imposta o l’ente competente effettua i rimborsi o le trattenute, di norma secondo il calendario fiscale previsto. I tempi di accredito o trattenuta possono variare in base alla data di invio e alla presenza di eventuali anomalie che rallentano la liquidazione.
Tra gli aspetti temporali da considerare ci sono:
- disponibilità del modello e dei dati precompilati;
- raccolta preventiva della documentazione;
- termine di invio della dichiarazione;
- gestione di eventuali correzioni o integrazioni;
- tempi del rimborso o della trattenuta;
- conservazione dei documenti per i controlli successivi.
Un esempio pratico utile: un contribuente che invia il modello con spese mediche complete e dati corretti può ottenere un rimborso più rapido rispetto a chi presenta documentazione incompleta o con incongruenze. Allo stesso modo, una correzione tardiva può spostare il conguaglio a un periodo successivo, incidendo sulla tempestività del rimborso. Per questo le scadenze non vanno considerate separatamente dalla qualità dei dati inseriti.
Aspetti legali e obblighi
Il Modello 730 2026 ha una valenza giuridica precisa. Non è soltanto un documento amministrativo, ma una dichiarazione resa sotto la responsabilità del contribuente, con effetti fiscali diretti. Le informazioni riportate nel modello devono essere vere, complete, e coerenti con i documenti posseduti. La correttezza formale e sostanziale è quindi un requisito centrale.
Dal punto di vista legale, il contribuente è responsabile dei dati forniti, anche quando la compilazione avviene tramite CAF o professionista. L’intermediario presta assistenza e verifica, ma la dichiarazione rimane riferibile al soggetto che la presenta. Questo significa che errori, omissioni, o inesattezze possono produrre effetti fiscali o sanzionatori, anche se materialmente inseriti da terzi.
Un elemento importante è la distinzione tra dati precompilati e dati modificati. Quando il modello contiene informazioni già presenti nei sistemi dell’Amministrazione, il contribuente deve comunque verificare la loro correttezza. Se vengono apportate modifiche, la responsabilità di tali modifiche deve essere attentamente valutata. In caso di dati non conformi, possono essere attivati controlli documentali o formali.
Tra gli obblighi principali ci sono:
- dichiarare tutti i redditi rilevanti;
- indicare correttamente i familiari e i carichi fiscali;
- inserire solo spese effettivamente sostenute e documentate;
- conservare la prova delle spese e dei requisiti;
- rispettare i termini di presentazione;
- verificare la coerenza tra i dati del modello e la documentazione fiscale.
Ci sono anche casi in cui l’obbligo dichiarativo richiede particolare prudenza. Per esempio, un contribuente che ha percepito redditi da più fonti nel corso dell’anno deve assicurarsi che ciascun importo sia correttamente rappresentato. Un altro caso tipico riguarda le detrazioni per familiari a carico: se la ripartizione non è corretta, il beneficio fiscale può essere contestato. Nei rapporti con soggetti deceduti, separati, o fiscalmente non coincidenti, la gestione legale del dato diventa ancora più delicata.
Un ulteriore aspetto è la tracciabilità. La documentazione che sostiene il 730 deve essere disponibile in caso di controllo. Per questo è importante conservare fatture, ricevute, certificazioni, e prospetti di liquidazione per il tempo previsto. La presenza di un audit documentale ordinato è spesso ciò che consente di chiarire rapidamente eventuali richieste dell’Amministrazione.
Errori, correzioni e sanzioni
Gli errori nel Modello 730 2026 possono avere conseguenze diverse a seconda della loro natura. Alcuni sono meramente formali e si risolvono con una correzione, mentre altri incidono sull’imposta dovuta, sul credito spettante, o sulla legittimità di una detrazione. Per questo è importante distinguere tra semplice incongruenza e vera e propria omissione fiscale.
Gli errori più comuni riguardano dati anagrafici errati, codice fiscale inesatto, redditi non inseriti, spese dichiarate senza documentazione adeguata, e familiari a carico indicati in modo non corretto. Un altro errore frequente è la duplicazione di una spesa, ad esempio quando la stessa fattura viene considerata più volte o quando il dato è presente sia nel precompilato sia in un’integrazione manuale.
Le correzioni dipendono dal momento in cui il problema viene individuato. Se l’errore emerge prima dell’invio, basta correggere il modello e verificare nuovamente i calcoli. Se emerge dopo l’invio, possono essere necessarie procedure di rettifica, integrazione, o ravvedimento, a seconda del caso concreto. La tempestività della correzione è spesso determinante per limitare effetti economici o sanzionatori.
Le possibili conseguenze di un errore includono:
- rimborso inferiore o eccessivo;
- imposta non versata o versata in misura errata;
- richiesta di documentazione aggiuntiva;
- recupero di somme indebitamente rimborsate;
- applicazione di sanzioni e interessi nei casi previsti.
Un caso pratico frequente riguarda le spese detraibili non documentate. Se un contribuente inserisce una spesa medica ma non conserva la fattura o la ricevuta, l’Agenzia può richiedere prova dell’onere sostenuto. Se la documentazione manca, la detrazione può essere disconosciuta. Un altro caso riguarda i redditi da lavoro non riportati correttamente: l’omissione può alterare il saldo finale e generare un conguaglio successivo.
La qualità del controllo iniziale riduce in modo significativo il rischio di sanzioni. In particolare, verificare i dati precompilati, confrontarli con i documenti originali, controllare le percentuali di carico, e rivedere il prospetto finale sono passaggi che incidono direttamente sulla correttezza dell’intera dichiarazione.